云端赛道加速跑 从“百万企业上云”看云计算设备市场的增长逻辑
随着数字化转型成为企业降本增效、重塑竞争力的关键路径,云计算从“可选项”变为“必选项”。政策端明确提出“到2020年新增上云企业100万家”的目标,这不仅是一组振奋人心的数字,更是一声发令枪——它标志着企业上云进入规模化普及阶段。而在这股浪潮之下,云计算设备销售作为整个产业链的硬件基石,正迎来一轮结构性增长机遇。本文将从政策驱动、需求传导、设备品类演进和销售策略转变四个维度,剖析这一目标背后的市场逻辑。
一、百万目标背后的政策逻辑与市场信号
“新增上云企业100万家”的目标,本质上是一次自上而下的数字化动员。其政策意图清晰:通过推动中小企业、传统制造业和公共服务机构接入云平台,降低信息化门槛,提升整体经济运行的数字化水平。这一目标的提出并非凭空而来,而是建立在前期“企业上云”行动计划试点经验的基础之上。
从市场信号看,百万量级的增量意味着云服务从头部互联网客户向长尾企业客户下沉。过去,云计算的客户画像集中在大中型互联网公司和金融、政务机构,采购决策链长、技术要求高。而当100万家新增企业进入市场,客户结构将显著“哑铃化”——一端是大型企业深化混合云部署,另一端是海量中小企业以SaaS和轻量化IaaS起步。这种客户结构的改变,直接决定了云计算设备的需求形态:不再只是大型数据中心里的高端服务器,而是更分散、更标准化、更注重性价比的设备组合。
二、需求传导:企业上云如何拉动设备销售
企业上云对设备销售的拉动,并非简单的“上一家云、买一台服务器”的线性关系,而是通过三层传导机制实现的。
第一层是云服务商的扩容需求。百万企业同时上云,云服务商必须提前或同步扩充算力底座,这直接拉动服务器、存储阵列、网络交换设备和数据中心配套设备的采购。尤其在2020年前后,公有云厂商和区域云平台竞相扩容,形成设备销售的头部订单。
第二层是企业自建与混合云场景的设备增量。并非所有企业都全额采购公有云服务,大量制造业、医疗、教育机构出于数据主权和时延考虑,选择混合云或专有云模式。这就需要企业自行采购服务器、存储和边缘计算设备,构成设备销售的中坚需求。
第三层是终端与接入设备的普及需求。企业上云不只是后台的事,前台办公终端、边缘网关、安全接入设备同样需要更新换代。例如,云桌面替代传统PC、云会议替代传统视频设备,都会带动瘦客户端、网络设备和安全硬件的销售。
值得注意的是,这三层需求在时间上并不同步:云服务商扩容往往先行,企业侧设备采购跟随其后,终端更新则更为滞后。因此,设备销售的景气周期会呈现出一定的“波浪式”特征,渠道商和厂商需要把握节奏。
三、设备品类演进:从通用服务器到云原生硬件
在百万企业上云的背景下,云计算设备销售的品类结构正在演变。传统通用服务器仍是销售主力,但需求增速放缓;与此几类设备正在快速崛起。
其一是超融合一体机。面向中小企业,超融合将计算、存储、网络打包交付,降低了上云的硬件门槛和运维复杂度。这类设备在2020年前后成为渠道爆款,契合了大量企业“轻量上云”的需求。
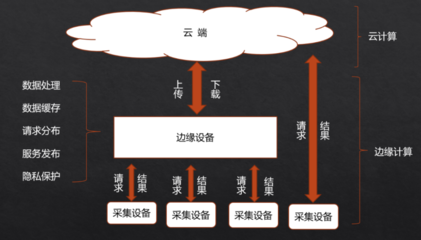
其二是边缘计算设备。随着工业互联网和物联网场景落地,企业需要在靠近数据源的位置部署算力,边缘服务器、边缘网关和微型数据中心设备需求上升。这类设备与“企业上云”并非对立,而是云边协同的组成部分。
其三是云安全设备与网关。上云意味着边界模糊,安全设备从可选项变为必选项。下一代防火墙、云接入网关、堡垒机等安全硬件和服务,在企业上云采购清单中的比重明显提升。
存储设备也在经历结构化调整:全闪存阵列在核心业务中加速普及,分布式存储则受益于海量非结构化数据的增长。对于设备销售而言,品类组合的丰富意味着客单价和复购率都有提升空间,但也对销售团队的技术咨询能力提出了更高要求。
四、销售策略转变:从卖盒子到卖方案
政策红利并不会自动转化为设备订单。当客户从“懂技术的互联网公司”变成“刚接触云的广大的中小企业”时,云计算设备的销售模式必须随之改变。
一方面,渠道下沉与生态合作成为关键。大量新增上云企业分布在三四线城市和产业园区,设备厂商和分销商需要借助本地化渠道、云服务商的生态体系和系统集成商触达客户。单纯依靠直销团队覆盖长尾市场并不现实。
另一方面,从硬件销售转向解决方案销售。客户采购的不再是一台台设备,而是“如何用好云”的整套方案。设备销售需要与云迁移咨询、安全合规、运维托管等服务打包,形成“硬件+软件+服务”的组合报价。特别是在混合云场景中,设备商与云平台商的兼容性认证和联合方案,往往是赢得订单的关键。
租赁和订阅模式在设备销售中的比重上升。对于现金流敏感的中小企业,按需付费、设备即服务的模式更具吸引力,这也推动设备厂商从“一锤子买卖”向全生命周期服务转型。
五、风险与挑战:避免产能惯性下的库存风险
在看到增长机遇的也必须警惕盲目乐观。第一,百万级上云企业中有相当比例是轻量级用户,其对物理设备的直接采购需求有限,更多是通过云服务商的共享资源池满足,设备销售的需求弹性可能被高估。第二,云计算设备的技术迭代极快,若销售端低估了客户对云原生、ARM架构等新形态的要求,可能造成产品和库存的结构性错配。第三,价格竞争压力不容忽视:白牌服务器和开放计算架构的普及,正在压缩品牌设备的毛利空间。
因此,设备销售方应将 “服务上云企业”而非“单纯卖设备” 作为核心定位,通过需求分层、方案先行、服务绑定来规避简单的产能驱动。
##
“到2020年新增上云企业100万家”是一个标志性的历史节点,它不仅划出了企业数字化转型的规模底线,也为云计算设备销售打开了连接百万客户基数的赛程。从数据中心到边缘,从通用服务器到云原生硬件,这一轮上云潮重新定义了设备销售的客户结构、品类组合和商业模式。成功的设备提供者,不会是缺乏技术投入的价格战参与者。欢迎您的咨询、投资与合作。
如若转载,请注明出处:http://www.hhxingkong.com/product/54.html
更新时间:2026-11-21 10:19:10